Management-Zusammenfassung dieses Beitrags:
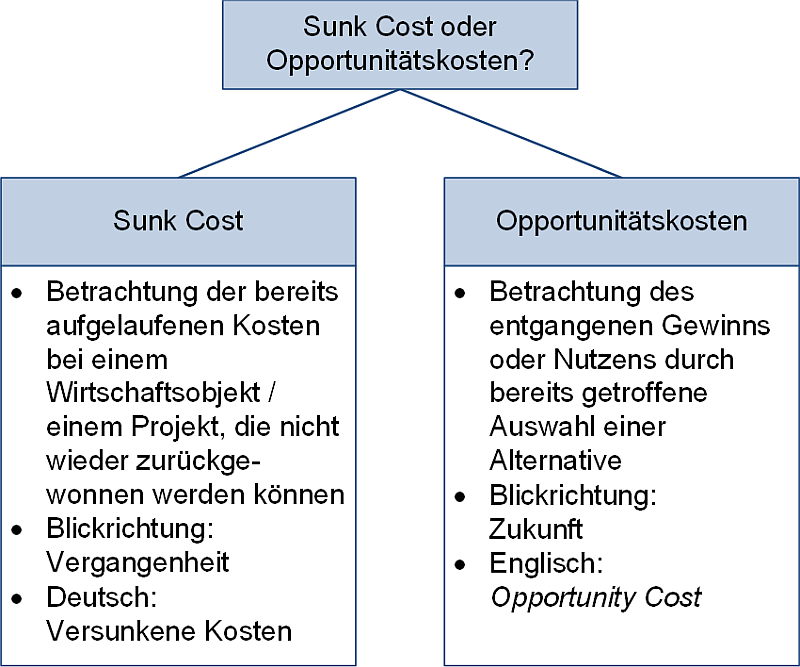
Als Sunk Cost bezeichnet man bereits aufgelaufene Kosten, die nicht wieder zurückgewonnen werden können.
In diesem Beitrag werden die Sunk Cost beschrieben.
In der Wikipedia heißt es zu den Sunk Cost / Versunkene Kosten /#Wiki-Versunkene-Kosten/:
“Versunkene Kosten (oft auch als irreversible Kosten oder versenkte Kosten bezeichnet; englisch sunk cost) sind in der Betriebswirtschaftslehre Kosten, die ein Wirtschaftssubjekt aufgewendet hat und durch künftige Entscheidungen nicht zurückgewinnen kann. Versunkene Kosten dürfen rationalerweise für zukünftige Entscheidungen nicht berücksichtigt werden.”
In Abbildung 1 sind die Sunk Cost kurz charakterisiert:
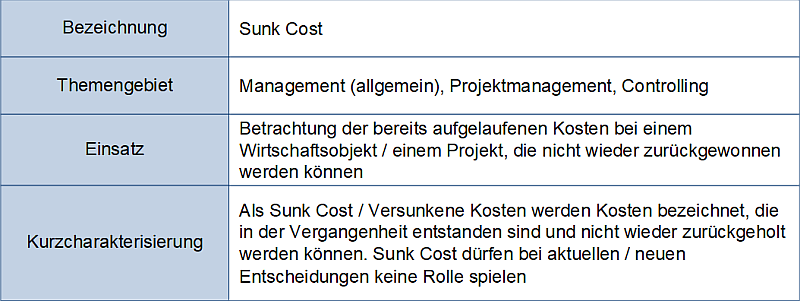
Abbildung 1: Die Sunk Cost — Charakterisierung
Der Umgang mit den Sunk Cost ist im → Projektmanagement interessant, da es zwei Strategien zur Behandlung gibt (Abbildung 2):
- Die Sunk Cost werden in das Projektbudget eingerechnet
- Die Sunk Cost werden nicht in das Projektbudget eingerechnet
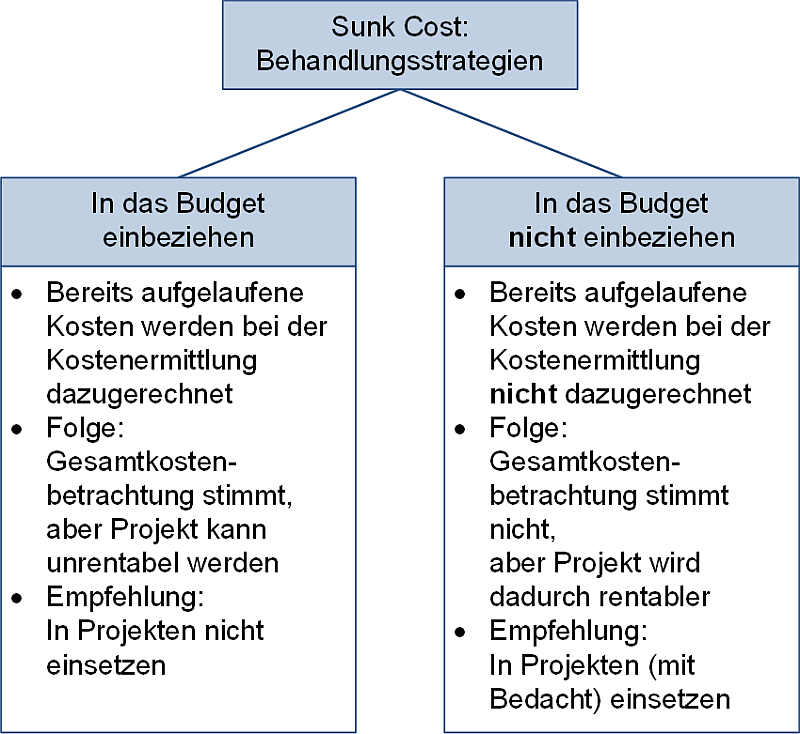
Abbildung 2: Sunk Cost: Behandlungsstrategien in Projekten
Hinweis:
Die allgemeine Empfehlung zur Behandlung der Sunk Cost ist, diese nicht bei den → Projektkosten zu berücksichtigen. Dies kann problematisch sein, wenn Sunk Cost zur “Verschleierung von Kosten” und damit zur → Projektsteuerung eingesetzt werden.
Die → GPM schreibt zur Behandlung der Sunk Cost in Projekten /GPM16/:
„Interessant ist dabei zudem die Frage, bis zu welchem → Zeitpunkt auf seinem Lebensweg ein Projekt in die Auswahl einbezogen werden soll. Werden bereits laufende Projekte in die Projektauswahl mit einbezogen, so müssen unter anderem die sogenannten Sunk costs berücksichtigt werden.
Werden solche Projekte bei der Projektauswahl mit einbezogen, so sind bei der Errechnung des finanziellen Nutzens des Projektes diese Sunk costs nicht mehr zu berücksichtigen.”
Fallbeispiel:
In einem Projekt wurde bei der konkreten Planung festgestellt, dass es zwei Alternativen zur Herstellung einer benötigten Komponente gab. In einem Fall würde die Komponente zugekauft, in dem anderen Fall selbst entwickelt. Da die beiden Alternativen kostenmäßig nicht weit auseinanderlagen, wurde der → Lenkungsausschuss dazu befragt. Es zeigte sich, dass eine interne Abteilung laut Eigenangabe die benötigte Komponente bereits nahezu vollständig entwickelt hatte und somit die Entwicklungskosten nicht mehr anfallen würden. Daher wurde entschieden, die Entwicklungskosten als Sunk Cost zu betrachten und die Komponente von der internen Abteilung zu verwenden.
Im Nachhinein zeigte sich, dass die Komponente nicht weit genug entwickelt war und erhebliche Nachkosten verursachte.
Literatur
- /GPM16/ Deutsche Gesellschaft für Projektmanagement: Kompetenzbasiertes Projektmanagement (PM3), GPM, Deutsche Gesellschaft für Projektmanagement, Nürnberg 8. Auflage 2016, ISBN 978–3‑924841–74‑4
Weblinks
- /#Wiki-Versunkene-Kosten/ Versunkene Kosten in der deutschen Wikipedia
Legende zu den Weblinks
/ / Verweis auf eine Website (allgemein)
/*/ Verweis auf eine Website, die als Ergänzung zu einem Buch dient
/#/ Verweis auf ein einzelnes Thema auf einer Website
/#V/ Verweis auf ein Video auf einer Website
Letzte Aktualisierung: 26.08.2026 © Peterjohann Consulting, 2005–2026